
实际控制人审查流程优化正在从纸面股权核查转向穿透式识别,既要看清多层架构背后的真实控制关系,也要避免让合规流程拖慢业务节奏。这种兼顾穿透识别与效率的安排,关系金融机构、投资人和交易对手的风险判断,也关系市场对规则可预期性的信心,因此值得持续关注。
过去实际控制人审查多依赖登记资料和股东名册,链条一长就容易停在形式核验。现在不少机构把工商信息、股权变更、对外投资和司法风险放进同一视图,先由系统梳理控制路径,再让审查人员聚焦异常节点。实际控制人审查流程优化由此从单点补材料转为路径化识别。
穿透识别的关键在把股权比例背后的控制事实说清。表决权委托、一致行动安排、代持线索、协议控制和境外多层主体,都需要在审查底稿中形成可复核的证据链。实际控制人审查流程优化不再只问谁持股最多,而是追问谁能否决、谁提名董事、谁决定资金去向。
穿透越深,材料越多,若每个节点都要求客户重复说明,开户和授信就会被拖长。竞技宝网页版流程优化的着力点是把共性数据一次采集、多方复用,把低风险客户的标准路径与高风险客户的强化路径分开。实际控制人审查流程优化因此要在识别深度和办理时限之间找到可操作的平衡。
机构通常按股权复杂度、跨境因素、关联交易密度和负面记录划分审查等级。简单透明的主体走快速核验,复杂叠层主体进入深度穿透,出现频繁变更或资金来源异常时自动升级。实际控制人审查流程优化借助分级分类,把有限的人力投向真正需要判断的控制关系。
穿透识别不是把表格堆在一起,而是让数据之间能互相印证。工商股权、受益所有人申报、银行流水、授信记录和舆情提示需要形成时间轴,审查人员才能看出控制权是否在短期转移。实际控制人审查流程优化依赖数据治理,把分散字段变成可追溯、可解释的判断依据。
模型能提示异常,却替代不了对交易背景和商业合理性的追问。对代持嫌疑、循环出资、突然引入的境外股东,审查人员要结合访谈、合同、资金流和关联方说明核实。实际控制人审查流程优化保留人工判断的最终责任,也让穿透识别避免沦为机械比对。
穿透过程需要记录每一步为何查、查到什么、谁做出判断,否则事后难以解释。底稿应保存控制路径图、关键材料、访谈纪要和升级审批意见,形成可回溯链条。实际控制人审查流程优化把留痕嵌入日常操作,既保护审查人员,也约束自由裁量,提升规则一致性。
流程优化的成果最终会落在客户感知上。材料清单更清楚、补正次数更少、时限更稳定,正常客户不会因少数复杂案例而被反复打扰。实际控制人审查流程优化在穿透识别与效率兼顾中改善体验,也让客户更愿意主动披露控制关系和资金来源,减少事后争议。
穿透不足会留下空壳控制、隐性关联和资金挪用空间,穿透过度又可能造成业务拥堵和材料负担。实际控制人审查流程优化的价值在于把风险信号前置,把资源投向异常点,而不是对所有人平均用力。这样既能守住底线,也能让合规成为可管理的成本。
实际控制人审查横跨前台、合规、风控和运营,任何一环拖延都会抵消穿透识别成果。流程优化需要明确谁发起、谁核验、谁升级、谁担责,把串行等待改为并行处理,把重复问询合并为一次交互。实际控制人审查流程优化因此也是组织接口的再设计。
系统可以画出股权图谱,却不一定理解代持背后的信任关系;可以抓取变更记录,却难以判断变更是否具有真实商业目的。实际控制人审查流程优化要把模型定位为线索发现工具,把结论建立在材料交叉验证和专业判断上,避免把穿透识别简化为算法输出。
后续优化会更多依靠持续监测而不是一次性审查。股权变更、董监高变动、重大关联交易和司法冻结触发复评,让控制关系变化及时进入视野。实际控制人审查流程优化在动态穿透中保持效率,需要明确触发阈值和复评时限,避免频繁打扰正常经营主体。
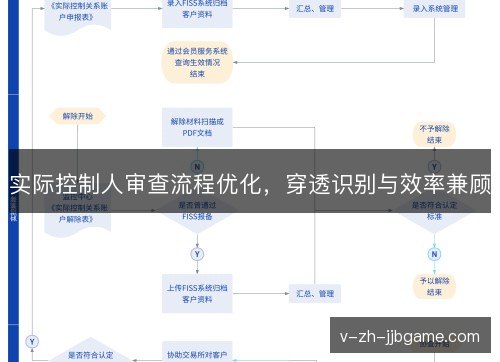
穿透识别与效率兼顾并非简单折中,而是把合规从材料竞赛拉回风险判断。规则越清晰,机构越敢在低风险场景简化流程,在高风险场景深挖控制关系。实际控制人审查流程优化由此提升市场信任,也让审查成果更容易被审计、监管和交易对手理解。
落到操作层面,实际控制人审查流程优化仍要防止两种偏向:把穿透当成无限深挖,或把效率当成省略核验。可解释的标准、稳定的时限和清晰的责任边界,是穿透识别与效率兼顾落地的支点。控制关系会变,审查流程也要在持续校准中保持透明和可预期。